联系电话:15957362227、13429417081
 日期:2026-11-02
 返回列表
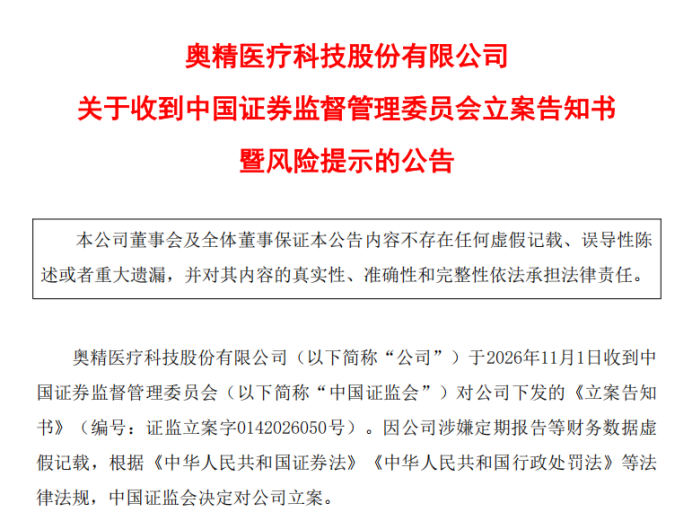
暂定凡是2026年10月30日前买入且当日收盘持有的股民,无论之后持有还是卖出,可申请民事赔偿,最终法院认定为准。
l 三季报延期原因惹祸端,监管闪电立案
2026年11月1日是一个平凡的星期天,奥精医疗公告称“因涉嫌信息披露违法违规,公司被正式立案调查”。而这份告知书的到来,似乎跟公司延期披露的三季报和此前的“罢免董事长事件”息息相关。
仅仅两天之后,证监会便以“闪电速度”对奥精医疗启动立案调查,间隔之短、反应之快,在近期A股市场并不多见。市场普遍认为,监管层面极有可能在此前已经掌握了相关线索,而公司主动披露的“财务自查尚未完成”,恰好成为触发立案的导火索。
若财务自查暴露出重大会计差错或信息披露问题,公司可能面临追溯调整、行政处罚,甚至触及退市风险警示的相关情形。这一表态迅速将事件的严重程度推高:原本只是一次季报延期,如今却演变成为一场关乎公司上市地位能否延续的生存考验。
易索资讯主理律师娄霄云提示,奥精医疗上市后受到“集采”落地的影响收入端几乎长期徘徊在2亿出头,但是销售费用和管理费用明显大幅增长,挤压了公司的利润空间。而公司九成以上收入系通过经销商,终端销售是否真实?随着监管立案或许我们能最终找到答案,由于涉及年报虚假记载问题,故暂定凡是2026年10月30日前买入且当日收盘持有的股民,无论之后持有还是卖出,可申请民事赔偿,最终法院认定为准。
l 上市后募投项目长期延期,毛利费用两头积压上市后业绩变脸
奥精医疗一度被资本热捧的"人工骨第一股",2004年清华大学崔福斋教授三十余年矿化胶原仿生骨研究成果转化,北京奥精医药科技设立。2021年登陆上交所科创板(688613.SH),发行即受资本追捧,股价一度站上137元。但是2024年国家集采的实施,公司毛利率下滑明显。
作为首发上市的募投项目“奥精健康科技产业园建设项目”原本达到预定可使用状态日期为2025年6月30日,在土建项目基本已经完工的背景下,公司却要将项目达到可使用状态的日期延期到2027年6月30日。
而这项被寄予厚望的募投项目,至此已经比原计划足足推迟了两年。更值得关注的是,项目延期给出的理由并非工程建设受阻,而是“产品线结构和注册计划调整”,意味着公司原本规划用于该产业园的核心产品方向,在上市后的三年里发生了实质性的摇摆。结合“神经管鞘”子项目的调整来看,即便土建工程早已具备交付条件,真正决定项目能否产生效益的医疗器械注册证至今尚未落地。也就是说,数亿元募集资金沉淀在已经建成的厂房与设备里,迟迟无法转入固定资产并开始计提折旧,更无法按原计划贡献产能和收入。
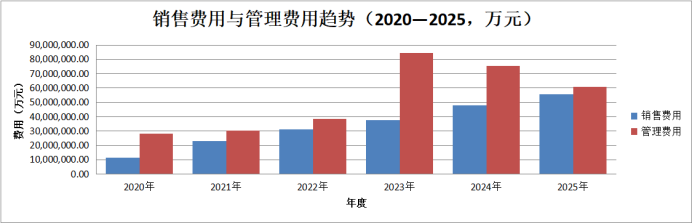
与募投项目长期停滞形成对照的,是公司费用端的持续膨胀。上市前的2020年,奥精医疗销售费用尚不足1200万元,而到了2025年,这一数字已经攀升至2441万元,管理费用同步大幅增长。
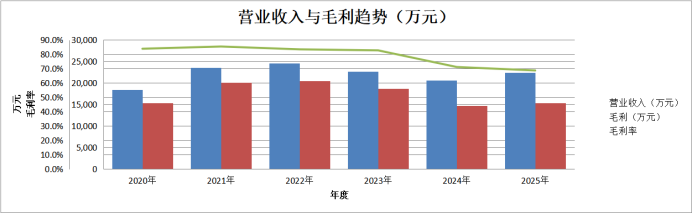
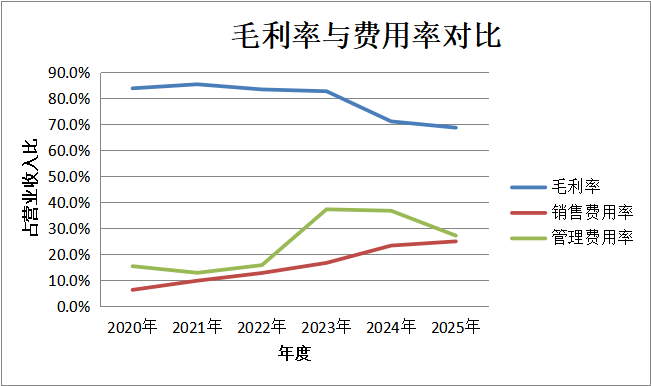
在集采全面落地的背景下,终端价格被大幅压缩,公司营业收入在2024年、2025年连续徘徊在2.1亿元附近,几乎未见增长。收入端停滞与费用端扩张形成的剪刀差,直接吞噬了本就因集采降价而被削薄的毛利空间。反映到报表上,公司上市后的净利润逐年走低,2025年扣非后归母净利润较上市当年下滑超过90%,业绩变脸的轨迹清晰可见。
与此同时,公司对经销商体系的依赖程度始终高企。奥精医疗的产品九成以上通过经销商间接进入终端医院,这一模式固然能在早期借助经销商资源快速铺开市场,但也带来了终端销售真实性与渠道库存的天然疑问。当集采使得出厂价进一步承压,经销商利润空间被压缩后,渠道是否存在压货、终端是否真实消化,便成为财报层面难以回避的问题。此前公司在历年年报问询函回复中,多次被要求说明主要经销商销售情况、终端去向及回款情况,但始终未能给出足够透明、可验证的穿透数据。当财务自查与证监会立案调查叠加,经销商渠道的真实成色究竟几何,恐怕只有在监管穿透之后才会真正浮出水面。
从时间线来看,募投项目延期、费用激增与业绩下滑三条线索并非孤立存在,而是彼此咬合、相互印证。募投项目的长期停滞意味着上市时描绘的产能扩张故事基本落空,公司只能依靠存量业务勉力维持;费用端的逆势增长则进一步放大了收入停滞对利润的侵蚀;而高度依赖经销商的销售模式,又把业绩真实性置于外部监督与内部核查的双重压力之下。正是这些因素的交织,让奥精医疗从当初的“人工骨第一股”,一步步走到了今天财务自查尚未完成、退市风险提示高悬的境地。
l 导火索:一家三口的权利角逐,20年担任董事长职务的女婿竟然指控公司多项治理缺陷?
2025年6月,公司创始人崔福斋先生病逝,83岁的黄晚兰女士在2025年11月的董事会换届选举中当选董事长,执掌公司约20年的胡刚未获董事候选人提名,直接退出董事会,权力交接在继承开始前完成。
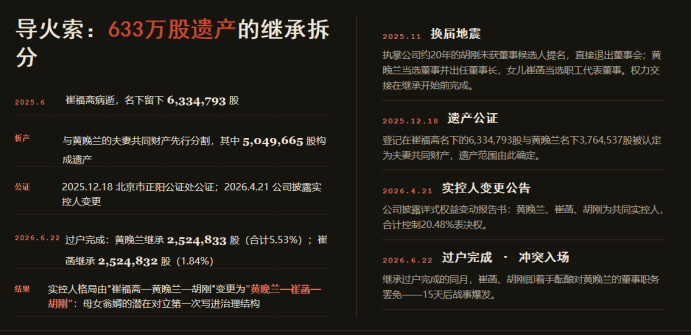
随着股权过户的完成,原本稳定的一致行动关系,随着女儿女婿行使临时提案权,提案《免去黄晚兰董事职务》开始瓦解。仅仅耗时33天,公司就披露公告称,变更为无实际控制人。

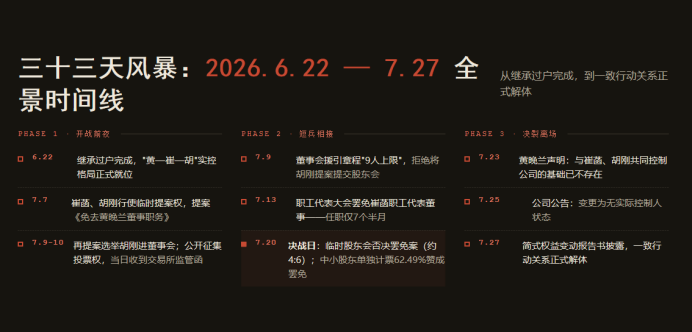
在83岁高龄董事长和剔除女儿女婿参与公司治理这个问题上,奥精医疗董事会显示出了高度团结,但在团结的背后,控制权真空所引发的治理隐忧却并未随之消散。
奥精医疗在短时间内经历了创始人离世、董事会换届、免职提案、一致行动关系解除直至变为无实际控制人,这一连串事件叠加在一起,上市公司治理的稳定性自然被打上一个大大的问号。
让人大跌眼镜的是,作为公司原董事长的女婿和技术总监的女儿,尽然提出决策失序、费用失控、收购失策、投入失当、内控失守五项指控。虽然公司及董事长黄女士逐项反驳,但是这些指控无疑会引发监管关注。
值得一提的是费用失控的指控,黄女士2025年11月才担任董事长,2026年销售费用和管理费用为5005万元,相比过去三年有所降低。对于收购失策指向的了针对德国相关企业的海外重大投资收购,未见公司任何信息披露。
这些指控的背后胡先生视乎忘记了自己连续担任公司20年董事长的事实,不管你是否具体履职,既然对外披露的董事长系胡先生,那么你对2026年前的相关信息披露问题就要承担责任。
有意思的是,双方极致地利用了为保护公众利益而设置的上市公司程序规则,将之从公众利益"保护层"异化为内斗的战术武器。随着监管介入调查,最终的结果恐怕是搬起石头咋了自己的脚。
征集中
一、投资差额损失,大部分法院普遍支持移动加权平均法。
二、佣金(按照投资者差额损失*万分之三到五),印花税(按照投资差额损失*千分之一)
参加索赔的投资者需准备下列材料:
1、在首页搜索界面搜查“ys108”,按照要求完成打印。
2、身份证正反面复印件;
3、加盖证券公司营业部印章的证券账户查询确认单、单只股票纸质版对账单(交易频繁的投资者请同时准备电子版对账单EXCEL格式)。投资者如果通过多个证券账户或通过信用账户在征集时间段内买卖过股票的,需打印所有账户单只股票的交易记录。
提示:直接向律所委托,本平台只负责宣传推广,委托纠纷于本平台无关。
易索资讯是一家专注于易索515,一起索赔,易索赔,是针对注册背景下上市公司信息披露的研究,通过独立研报、事件跟踪、索赔征集的形式,给投资者提供信息披露解读,联合资深证券索赔律师提供证券索赔服务。 联系电话(微信同号):娄律师15957362227。
公司名称:嘉兴市易索信息咨询有限公司 地址:浙江省嘉兴平湖市总商会大厦B座京东智创中心325室
微信扫码关注
联系客服