联系电话:15957362227、13429417081
 日期:2026-11-11
 返回列表

凡是2023年12月26日至2026年2月27日期间买入,并且2026年2月27日收盘持有的投资者,可申请民事赔偿,最终法院认定为准。
2026年11月10日晚,捷荣技术、控股股东捷荣集团和实际控制人分别收到证监会行政处罚事先告知书,揭开了2023年12月25日捷荣集团跟四川发展证券投资基金管理有限公司《转股协议》背后的猫腻。
Ø 案件概述:一纸告知书,揭开的违规往事
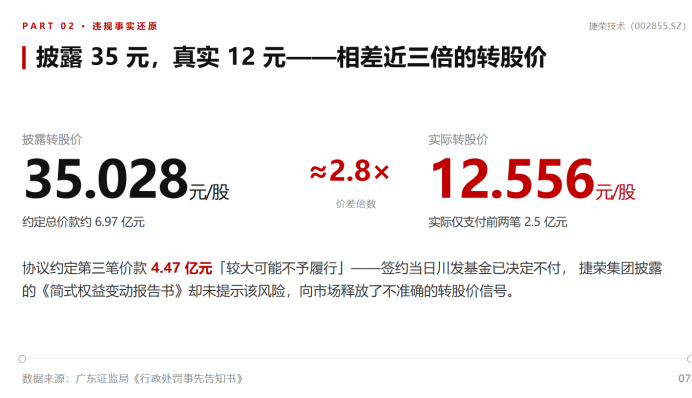
监管查明,捷荣集团于2023年12月25日向川发基金协议转让8.08%股份,对外披露的转让单价为35.028元/股,但真实的交易对价仅折合12.556元/股,两者相差近3倍。造成这一巨大落差的关键,是约定分三笔支付中的第三笔4.47亿元价款,签约当日受让方即已决定不予支付,却始终未向市场充分提示。虚假的转股价信号,一度推动股价涨停,随着转股后公司持续的亏损和后续资本运作的迟迟没有下文,公司股价自协议披露日以来累计下跌超过74%。
导致受让方不予支付的核心原因就是,就是第三笔转让款4.47亿元并未满足支付的先决条件,至于所谓的先决条件是什么,处罚并未显示,公司也从未披露过。
广东证监局认定,捷荣集团披露的《简式权益变动报告书(转让方)》及川发基金披露的《简式权益变动报告书(受让方)》,在签署《转股协议》时,对第三笔价款“存在较大可能不予履行”这一重大履约风险未作充分提示,向市场释放了不准确的转股价格信号,存在误导性陈述。
需要强调的是,这里的“误导”并非凭空捏造一个不存在的价格,而是“选择性披露”,只披露了名义上的 35.028 元/股,却隐瞒了第三笔价款大概率不付、真实对价仅12.556元/股的关键风险。这种“披露了但不完整”的误导性陈述,恰恰是资本市场信息欺诈中更隐蔽、也更常见的形态。
Ø 基本面拉胯的背景下,国资基金入主前股价提前暴涨
从2021年以来捷荣技术基本面可谓惨不忍睹,公司财报连续五年亏损,累计亏差13亿元,净资产已经亏得不到2021年10%。要不是2020年修改了三年亏损退市的规则,捷荣技术早就退出了资本市场。公司股价在2023年9月前长期徘徊在10元左右。
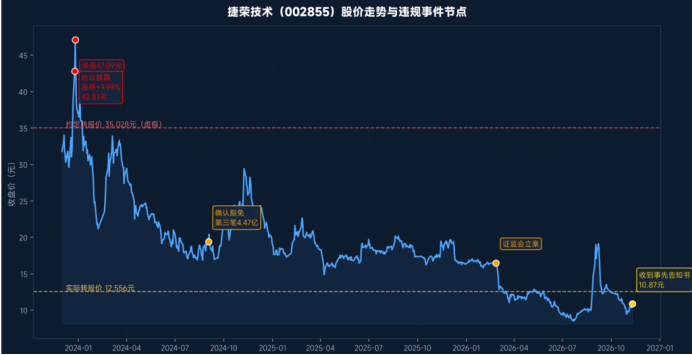
时间点拉倒2021年8月30日,公司披露了2021年半年报,归母净利润亏损4688万元,同比增亏25.71%。毫无征兆的背景下公司股价在一个月内涨超五倍。严重脱离基本面,如无其他利好,随着时间流逝公司股价势必加快回归正常价值。
就是在这样的背景下,公司公告国资基金将受让控股股东8.08%,受让价格是35.028元/股,总额近 7 亿元。股价当日涨停,次日冲高至 47.09 元。
没人知道,这纸天价转让背后,藏着一个虚构的谎言。这个谎言无疑是对公司估值的定海神针,监管立案调查前公司股价相较于2023年9月前还存在大幅溢价,随着监管立案公司谎言的泡沫部分终于被刺破,股价再度10元左右波动,而现如今公司的基本面还不如2023年前。
Ø 股民维权条件
易索资讯主理律师娄霄云提示,虚假的转股价信号,终被市场与监管共同证伪,凡是2023年12月26日至2026年2月27日期间买入,并且2026年2月27日收盘持有的投资者,可申请民事赔偿,最终法院认定为准。
Ø 结语
捷荣技术“虚假转股价”误导性陈述案,是一起典型的价格信号失真型信息披露违法。它提醒市场:信息披露的真实、准确、完整,不仅关乎一个个冰冷的数字,更关乎资本市场的定价功能与投资者信任。当一份转股协议的名义价格与真实对价相差近 3 倍却无人说破时,受损的不仅是追高的投资者,更是整个市场的公平与秩序。
征集中
一、投资差额损失,大部分法院普遍支持移动加权平均法。
二、佣金(按照投资者差额损失*万分之三到五),印花税(按照投资差额损失*千分之一)
参加索赔的投资者需准备下列材料:
1、在首页搜索界面搜查“ys030”,按照要求完成打印。
2、身份证正反面复印件;
3、加盖证券公司营业部印章的证券账户查询确认单、单只股票纸质版对账单(交易频繁的投资者请同时准备电子版对账单EXCEL格式)。投资者如果通过多个证券账户或通过信用账户在征集时间段内买卖过股票的,需打印所有账户单只股票的交易记录。
提示:直接向律所委托,本平台只负责宣传推广,委托纠纷于本平台无关。
易索资讯是一家专注于易索515,一起索赔,易索赔,是针对注册背景下上市公司信息披露的研究,通过独立研报、事件跟踪、索赔征集的形式,给投资者提供信息披露解读,联合资深证券索赔律师提供证券索赔服务。 联系电话(微信同号):娄律师15957362227。
公司名称:嘉兴市易索信息咨询有限公司 地址:浙江省嘉兴平湖市总商会大厦B座京东智创中心325室
微信扫码关注
联系客服